Nakit akış tablosu şablonu, İngilizcesi ve karşılaştırmalı nakit akış şablonu için içeriğimizi inceliyorsanız direkt olarak “Nakit Akış Tablosu Nedir ve Nasıl Hazırlanır? Nakit Akış Tablosunun Örneği ve Excel Şablonu” içeriğimizi inceleyebilirsiniz. Yönleneceğiniz sayfanın en alt kısmında gerekli dosyalar ve bilgilendirmeler yer alıyor.
Bir şirketin kâr etmesi, nakit akışının güçlü olduğu anlamına gelmez. Satışlar iyi gitse, sipariş defteri dolu olsa bile tahsilatlar gecikirse veya ödemeler üst üste gelirse işletme kısa sürede nakit sıkışıklığı yaşayabilir. Bu yüzden nakit akışı yönetimi, finans departmanının değil tüm yönetim kadrosunun gündeminde olması gereken bir konudur.
Nakit Akışı Yönetimi Nedir?
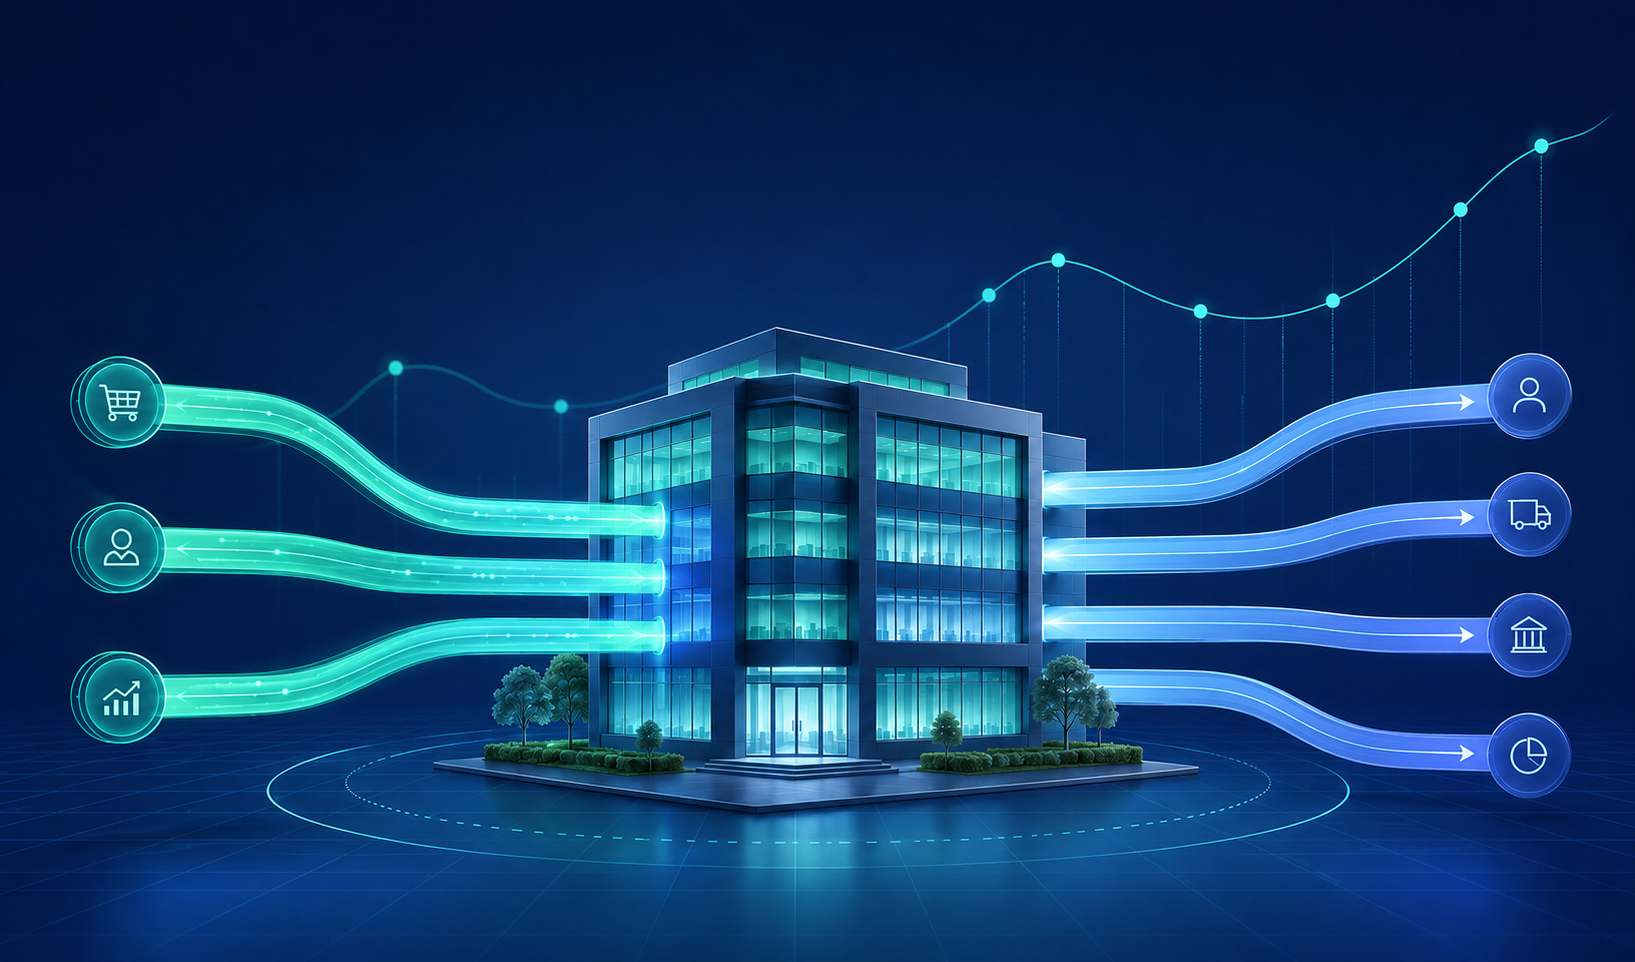
Nakit akışı yönetimi, bir şirketin belirli bir dönemde kasasına giren ve kasasından çıkan paranın izlenmesi, planlanması ve kontrol edilmesi sürecidir. Satışlardan gelen tahsilatlar, kredi ödemeleri, tedarikçi faturaları, maaşlar ve vergiler bu sürecin parçasıdır.
Amaç yalnızca “ne kadar param var” sorusuna cevap vermek değildir. Asıl hedef, gelecekteki nakit ihtiyaçlarını önceden görebilmek ve şirketin her zaman yükümlülüklerini karşılayacak kadar nakde sahip olmasını sağlamaktır. Bu nedenle nakit akışı yönetimi geçmişe dönük bir kayıt tutma işi değil, ileriye dönük bir planlama disiplinidir.
Nakit Akışı Yönetimi Neden Önemlidir?
Kârlı bir şirket bile nakit akışını doğru yönetmezse ödeme güçlüğü yaşayabilir. Kâr, muhasebe kayıtlarında gelir ve giderlerin ilgili döneme yansıtılmasıyla oluşurken; nakit, para tahsil edildiğinde veya ödeme yapıldığında gerçekleşir. Bu zaman farkı, özellikle büyüyen ve alacak vadesi uzun olan şirketlerde ciddi bir risk oluşturur.
Doğru yönetilen bir nakit akışı şirkete şunları kazandırır:
- Ödeme dengesi → Tedarikçilere, çalışanlara, vergiye ve borçlara zamanında ödeme yapılır.
- Büyüme kolaylığı → Şirket yeni yatırımlara nakit krizine girmeden adım atabilir.
- Düşük risk → Beklenmedik giderler karşısında likidite krizine girme ihtimali azalır.
- Yatırımcı ve kredi güveni → Düzenli nakit akışı, bankalar ve yatırımcılar nezdinde güvenilir bir profil oluşturur.
Nakit akışı zayıf olan bir şirket, kâğıt üzerinde kârlı görünse dahi kredi bulmakta zorlanır, tedarikçi güvenini kaybedebilir ve büyüme fırsatlarını kaçırır.
Kâr ile Nakit Akışı Arasındaki Fark Nedir?
Kâr, şirketin dönem içindeki gelir ve giderleri arasındaki farkı gösterir; nakit akışı ise aynı dönemde gerçekleşen para giriş ve çıkışlarını gösterir.
Örneğin bir şirket 1.000.000 TL satış yapıp müşterisine 90 gün vade tanırsa, bu tutar muhasebeleşir ama henüz banka hesabına girmemiştir. Şirket aynı dönemde tedarikçi, maaş, vergi ve kredi ödemelerini yapmak zorundadır. Kârlılık pozitif olsa bile nakit akışı negatif olabilir. Bu yüzden şirketin finansal durumunu değerlendirirken yalnızca kâra değil, nakdin ne zaman girip çıktığına da bakmak gerekir.
Nakit Akışı Nasıl Hesaplanır?
Nakit akışı, belirli bir dönemde şirkete giren nakit ile şirketten çıkan nakit arasındaki fark üzerinden hesaplanır.
Net Nakit Akışı = Nakit Girişleri − Nakit Çıkışları
Örnek: Bir şirket ay içinde müşterilerinden 500.000 TL tahsil etmiş, aynı dönemde maaş, kira, tedarikçi ve vergi ödemeleri dahil toplam 420.000 TL ödeme yapmışsa, net nakit akışı 80.000 TL pozitiftir.
Ancak yapılan satışların tamamı aynı dönemde tahsil edilmeyebilir; bu yüzden satış tutarı ile gerçekleşen tahsilat birbirinden ayrı değerlendirilmelidir.
Satış, Tahsilat ve Nakit Akışı İlişkisi
Aşağıdaki örnekte şirket her ay 1.000.000 TL satış yapmasına rağmen tahsilatların farklı tarihlerde gerçekleştiği görülüyor. Verilen örnekteki yapılan satışlar peşin değil vadeli satışlardır.
Şirket her ay aynı tutarda satış yapsa da Ocak ve Şubat’ta nakit akışı negatiftir; çünkü satışlar aynı dönemde tahsil edilmemiştir. Mart’ta önceki dönemlerin tahsilatları geldiği için nakit akışı pozitife döner. Yani yüksek satış hacmi tek başına güçlü bir nakit pozisyonu garantilemez. tahsilat vadeleri, ödeme vadeleri ve mevcut nakit rezervi birlikte değerlendirilmelidir.
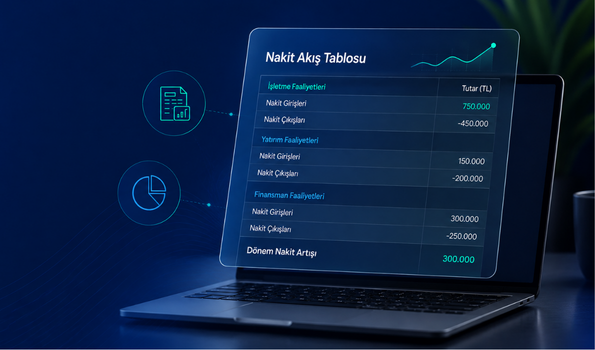
Daha detaylı raporlamada nakit hareketleri üç ana faaliyet altında incelenir: esas faaliyetlerden, yatırım faaliyetlerinden ve finansman faaliyetlerinden nakit akışı. Bu üçünün toplamı, dönemdeki net nakit değişimini gösterir.
Nakit Akış Türleri
Esas faaliyetlerden nakit akışı
Şirketin ana iş konusundan doğan hareketleri kapsar: tahsilat, tedarikçi ödemesi, maaş, kira, vergi. Şirketin ana faaliyetlerinden sürdürülebilir şekilde nakit üretip üretmediğini değerlendirmek için önemli göstergelerden biridir.
Yatırım faaliyetlerinden nakit akışı
Sabit varlık alım-satımından (makine, ekipman, bina, iştirak) kaynaklanır. Büyüme yatırımları bu kalemde geçici negatiflik yaratabilir; bu her zaman olumsuz bir işaret değildir.
Finansman faaliyetlerinden nakit akışı
Kredi kullanımı/geri ödemesi, sermaye artırımı veya temettü dağıtımını kapsar. Bu üç kalemin ayrı incelenmesi, nakit akışının nereden geldiğini ve sürdürülebilir olup olmadığını anlamak için önemlidir.
Nakit Akışı Yönetimindeki Zorluklar
Alacak Tahsilatının Yavaşlaması
Müşterilerin ödeme vadelerine uymaması, nakit akışını bozan en sık görülen nedendir. B2B şirketlerde uzun ödeme vadeleri ve tahsilat gecikmeleri, kısa vadeli nakit ihtiyacını doğrudan artırabilir.
Düzensiz Ödeme Yönetimi
Ödemelerin plansız şekilde erken veya geç yapılması nakit akışını dengesizleştirebilir. Erken ödeme mevcut nakdi gereğinden önce azaltırken, geç ödeme tedarikçi ilişkilerini ve ödeme koşullarını olumsuz etkileyebilir. Bu nedenle ödemelerin vade tarihleri dikkate alınarak planlanması gerekir.
Tahsilat ve Ödeme Vadelerinin Uyumsuzluğu
Müşterilerden uzun vadede tahsilat yapıp tedarikçiye kısa vadede ödeme yapan şirket, satışlar yüksek olsa bile nakit açığı yaşayabilir. Örneğin 90 gün vadeyle tahsilat yapan ama tedarikçisine 30 günde ödeyen bir şirket, aradaki 60 günlük dönemde işletme sermayesi ihtiyacıyla karşılaşır. Bu yüzden toplam tutarlar kadar nakdin giriş-çıkış zamanlaması da izlenmelidir.
Nakit Akışının Şirkete Etkisi
Nakit akışı yalnızca kasadaki para miktarını değil, şirketin finansman, büyüme ve tedarik kararlarını da direkt etkiler. Nakit akışı zayıf şirketler işletme sermayesi ihtiyacını karşılamak için kredi veya faktoring gibi dış finansman kaynaklarına daha sık başvurur ve ek finansman maliyetiyle karşılaşır. Sağlıklı bir nakit akışı ise yeni personel, stok, ekipman veya pazarlama yatırımlarının nakit sıkıntısı çekmeden finanse edilmesini sağlar.
Tedarikçilere zamanında yapılan ödemeler şirketin ticari itibarını ve gelecekteki ödeme koşullarını korur; düzensiz nakit akışına sahip şirketler ise piyasa dalgalanmalarına karşı kırılganlaşır. Bu nedenle düzenli ve öngörülebilir bir nakit akışı, şirketin finansal dayanıklılığını ve sürdürülebilir büyüme kapasitesini doğrudan destekler.
Şirketlerde Nakit Akışı Nasıl Yönetilir?
Nakit akışı yönetimi tek seferlik bir işlem değil, sürekli tekrar eden bir döngüdür: gelir-gider kaydı, nakit tahminleri, tahsilat/ödeme planlaması, likidite rezervi takibi ve tüm tahsilat verilerinin tek yerden izlenmesi.
Şirketlerde en büyük zorluk genellikle birden fazla banka hesabının, sanal POS’un ve farklı ödeme kanallarının dağınık takip edilmesidir. Finans ekibi her sabah bankaların uygulamalarına tek tek girip Excel’e manuel veri aktarıyorsa hem zaman kaybedilir hem hata riski artar. Vomsis ile şirketler farklı bankalardaki tüm hesaplarını ve POS hareketlerini tek panelden takip edebilir, muhasebe entegrasyonuyla manuel veri girişini büyük ölçüde ortadan kaldırabilir.
Nakit Akışı Yönetimi Nasıl İyileştirilir?
Nakit Akış Tablosu
Nakit akış tablosu, belirli bir dönemdeki nakit giriş ve çıkışlarını birlikte görmeyi ve gelecekteki nakit ihtiyaçlarını öngörmeyi sağlar. Tablonun nasıl hazırlanacağına ilişkin ayrıntılı bilgi için Nakit Akış Tablosu Nasıl Hazırlanır? rehberimizi inceleyebilirsiniz.
Alacak Tahsilatını Hızlandırma
Fatura süreçlerinin dijitalleştirilmesi, ödeme hatırlatmalarının otomatikleştirilmesi ve erken ödeyen müşterilere küçük iskontolar sunulması tahsilat süresini kısaltır. Online tahsilat sistemi ile tahsilatlarınızı sistematik yönetebilir, alternatif ödeme koşulları oluşturabilirsiniz.
Nakit Akış Tahminlerini Güçlendirme
En az önümüzdeki 3-6 ayı kapsayan tahminler, olası nakit açıklarını önceden görmeyi sağlar. Tahminler güncel sipariş durumuna göre düzenli güncellenmelidir. Geçmiş finansal verilerin düzenli olarak izlenmesi, tahminlerin güncel tutulmasına yardımcı olur.
Tahsilat, Stok ve Ödeme Vadelerini Dengeleyin
Nakit dönüşüm döngüsünü kısaltmak için tahsilatların daha hızlı gerçekleşmesi, stokların gereğinden uzun süre elde tutulmaması ve tedarikçi ödemelerinin şirketin nakit planıyla uyumlu şekilde yapılması gerekir. Bu üç alanın birlikte yönetilmesi, aynı işletme sermayesiyle daha yüksek faaliyet hacminin finanse edilmesine yardımcı olur.
Stok Yönetimini Nakit Akışına Göre Planlayın
Fazla stok, şirket nakdinin henüz satışa dönüşmemiş ürünlerde bağlı kalmasına neden olur; yetersiz stok ise satış kaybı yaratabilir. Bu nedenle stok seviyeleri, satış hedeflerinin yanında nakit kapasitesi ve ürün devir hızı dikkate alınarak planlanmalıdır. Minimum-maksimum stok seviyelerinin ve stok devir hızının düzenli takip edilmesi, gereğinden fazla nakdin stokta bağlanmasını önlemeye yardımcı olur.
Gelir ve Giderlerin Düzenli Takibi
Gün be gün, ya da en azından haftadan haftaya kayıt tutmak, nakit akışındaki sapmaları erken fark etmeyi sağlar. Sadece aylık kontrol ise sorun büyüyene kadar fark edilmemesine neden olabilir.
Acil Durum Fonu Oluşturma
Şirketin faaliyetlerini ve kısa vadeli yükümlülüklerini karşılayabilecek yeterli bir likidite rezervi bulundurması, ani nakit ihtiyaçlarına karşı önemli bir güvenlik alanı oluşturur.
Finansal Teknolojilerden Faydalanma
Manuel takip yerine dijital araçlar hem zaman kazandırır hem hata riskini azaltır. Açık bankacılık altyapısı; tüm banka hesaplarının tek ekranda görüntülenmesini, anlık raporlamayı, muhasebe entegrasyonunu ve fiziki/Sanal Pos ödeme kanallarının otomatik izlenmesini sağlar. Bu tür entegre çözümler, finans ve muhasebe ekiplerinin manuel veri girişine harcadığı zamanı azaltarak finansal hareketlerin daha düzenli takip edilmesine yardımcı olur.
Nakit Akışının Temel Ölçüm Metrikleri
Nakit Dönüşüm Döngüsü Nasıl Hesaplanır?
CCC = DIO + DSO − DPO
CCC = Cash Conversion Cycle
DIO = Days Inventory Outstanding
DSO = Days Sales Outstanding
DPO = Days Payable Outstanding
ND = ATS + SDH − BÖS
ND = Nakit Döngüsü
ATS = Alacak Tahsilat Süresi
SDH = Stok Devir Hızı
BÖS = Borç Ödeme Süresi
Örnek: Stokta kalma süresi 40 gün, tahsilat süresi 50 gün, ödeme süresi 30 gün ise:
CCC = 40 + 50 − 30 = 60 gün
Bu, şirketin faaliyetlerine bağladığı nakdin satıştan sonra yeniden nakde dönmesinin ortalama 60 gün sürdüğünü gösterir. Döngünün kısaltılması, aynı işletme sermayesiyle daha yüksek faaliyet hacminin finanse edilmesine yardımcı olur.
Sıkça Sorulan Sorular
Nakit akışı neden önemlidir?
Kârlı Bir Şirket Neden Nakit Sıkıntısı Yaşar?
Nakit Akışı Nasıl Takip Edilir?
Nakit Akış Döngüsü Nasıl Hızlandırılır?
Nakit Akışı ile Kâr Arasındaki Fark Nedir?
DSO, DPO ve DIO Nedir?